



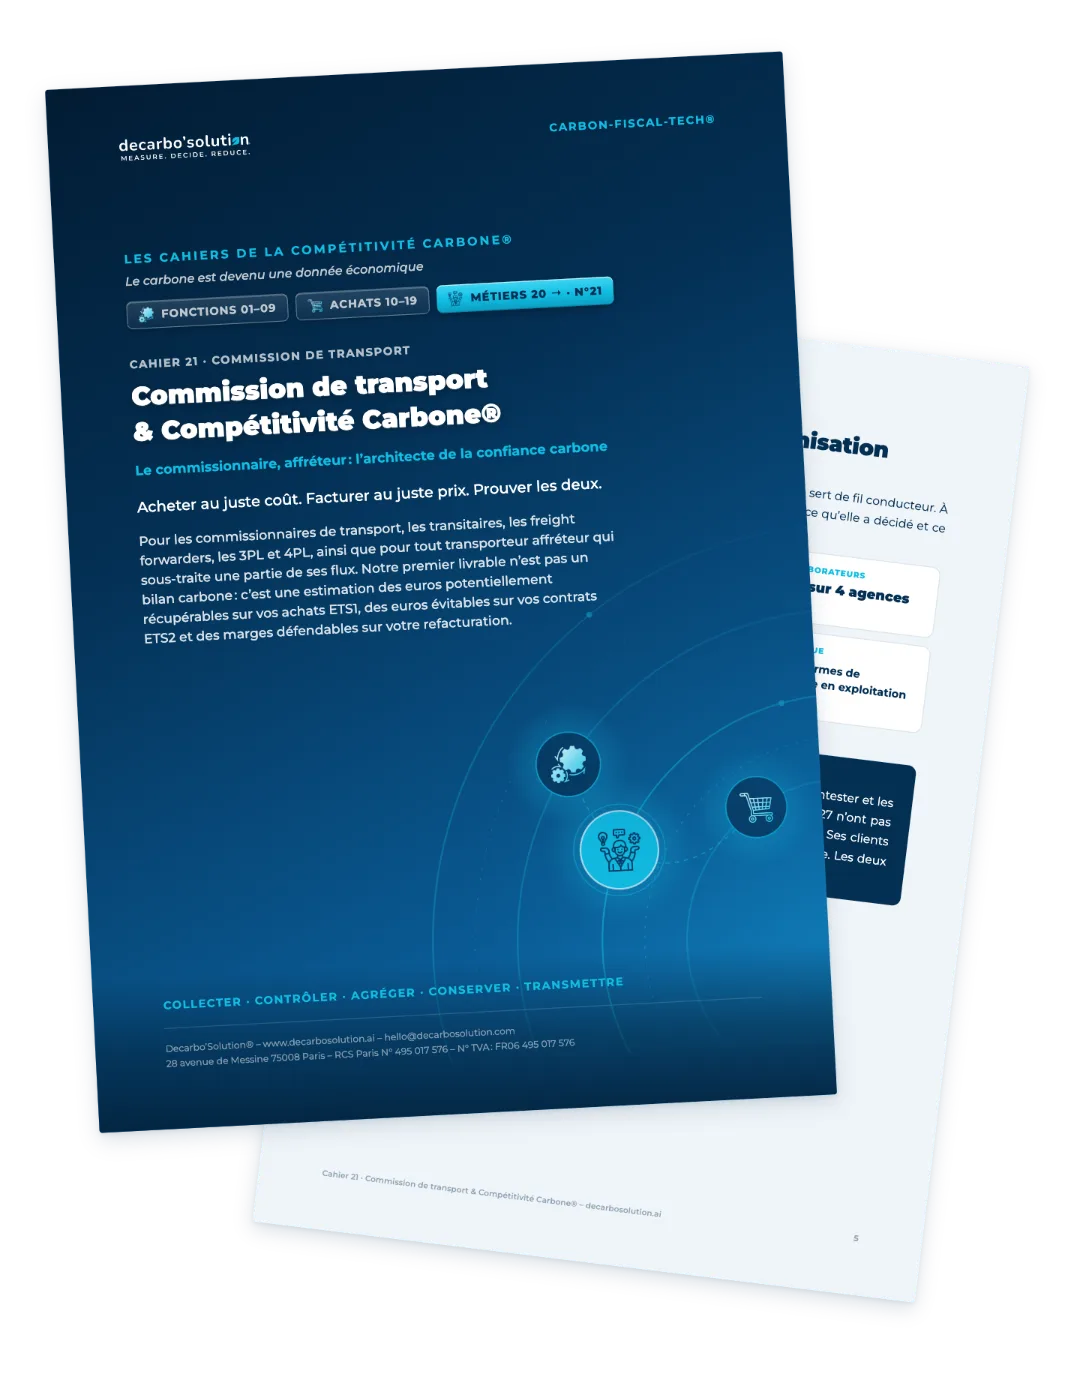
Commission de transport & Compétitivité Carbone®
Le commissionnaire, affréteur : l’architecte de la confiance carbone
Ce qui change
Les dix questions
Le cas
Pour qui
Une ligne nouvelle traverse tous vos dossiers, deux fois
À l’achat, quand un armateur ou un transporteur vous facture une surcharge ETS que vous ne pouvez pas vérifier. À la vente, quand votre client chargeur vous demande de justifier ce que vous lui refacturez.
| Aujourd’hui, sans méthode | Demain, avec la méthode |
|---|---|
| Des surcharges amont subies et refacturées à l’aveugle | Un coût carbone vérifié ligne à ligne, acheté au juste coût |
| Des clients qui contestent vos forfaits | Une refacturation justifiée, traçable et acceptée |
| Une chaîne qui s’arrête aux véhicules | Une chaîne complète, hubs et ruptures de charge compris |
| Un intermédiaire perçu comme un coût | Un garant de la transparence entre chargeurs et transporteurs |
| Une marge comprimée entre les deux | Une marge défendue par la preuve, des deux côtés |
Sur cette route, le coût ETS1 reconstruit sur données MRV s’établit à environ 10,2 € par EVP quand la surcharge affichée atteint environ 50 € par EVP, soit un rapport de 1 à 5.
Deux échéances sont déjà des lignes de facture : 2024 pour le maritime, 2028 pour le routier.
Les dix questions auxquelles il faut savoir répondre
Dix portes d’entrée vers les chapitres du cahier. Les dix réponses figurent en fin de cahier.
- 01Pourquoi êtes-vous responsable du carbone de ce que vous organisez, et pas seulement de ce que vous vendez ?
- 02Quel montant de surcharges carbone votre entreprise a-t-elle payé à ses armateurs depuis 2024, et refacturé à ses clients ?
- 03Que doivent contenir vos contrats d’affrètement 2026–2027 pour articuler indexation énergétique et vérification ETS2 ?
- 04Votre information GES par dossier est-elle réellement émise, dans les délais et au bon niveau de données, sous-traitance comprise ?
- 05Que devient votre donnée dans le Scope 3 de vos clients et dans les travaux de vérification de leur reporting ?
- 06Pourquoi un calcul fondé sur la moyenne vous rend-il interchangeable aux yeux de vos clients ?
- 07Entre deux affrétés, il y a un quai ou un entrepôt : qui en mesure les émissions dans vos dossiers ?
- 08Comment réconcilier un transporteur vertueux et un client exigeant sans y perdre votre marge ?
- 09Par où commencer concrètement, et quelles clauses rendent la chaîne symétrique dans les deux sens ?
- 10Combien votre entreprise laisse-t-elle aujourd’hui dans les surcharges non vérifiées, et quel retour attendre du premier périmètre vérifié ?
Atlantique Organisation
Entreprise fictive mais représentative : commission de transport, transit et 3PL, 260 collaborateurs sur quatre agences, deux plateformes de groupage en exploitation partagée.
Au départ, 100 % des surcharges sont refacturées à l’aveugle. À l’arrivée : environ 190 K€ annuels identifiés, 40 affrétés sous règle commune, deux plateformes mesurées et une marge défendue par la preuve des deux côtés.
Ce ne sont pas des sujets RSE. Ce sont des lignes de marge qui entrent dans le compte de résultat.
Pour qui
Pour les commissionnaires de transport, les transitaires, les freight forwarders, les 3PL et 4PL, ainsi que pour tout transporteur affréteur qui sous-traite une partie de ses flux.
Ce que ce cahier n'est pas
Il ne donne aucun conseil sur vos achats de capacité, vos grilles tarifaires ou votre politique de marge : ces compétences sont les vôtres. Il ajoute la compétence complémentaire : vérifier le carbone que vous payez, prouver le carbone que vous facturez, et transformer cette double maîtrise en argument commercial.
Acheter au juste coût. Facturer au juste prix. Prouver les deux.
PDF · 43 pages · envoi immédiat par courriel